Een hottub financieren met een slechte kredietscore: opties en risico's
Een hottub financieren met een slechte kredietscore: wat Britse kredietverstrekkers kunnen bieden, hoe door de FCA gereguleerd krediet en achteraf betalen verschillen, de werkelijke kosten en goedkopere opties voor een hottub.
Een hottub financieren met een slechte kredietscore is mogelijk in het VK, maar uw keuzes nemen af en de kosten stijgen meestal. Verwacht minder goedkeuringen, hogere rentetarieven of een verzoek om een grotere aanbetaling. Door de FCA gereguleerde leningen en huurkoop bieden u de sterkste wettelijke bescherming, terwijl regelingen voor achteraf betalen en huren met recht op koop veel aandachtiger moeten worden doorgelezen.
Deze gids legt uit wat er realistisch gezien wordt aangeboden, hoe elk type krediet werkt en hoe u de totale kosten berekent, inclusief de elektriciteit en chemicaliën die u elke maand betaalt. Ook worden goedkopere opties behandeld, zoals een tweedehands of opblaasbare hottub, waarmee u lenen helemaal kunt vermijden.
Kunt u een hottub financieren met een slechte kredietwaardigheid?
Vaak wel, maar niet bij elke kredietverstrekker en niet tegen de geadverteerde voorwaarden. De meeste hottubverkopers werken samen met een of twee financieringspartners, en die partners bepalen wie er wordt goedgekeurd. Een gemiste betaling, een wanbetaling of een County Court Judgment (CCJ) in uw dossier maakt een afwijzing of een hoger tarief waarschijnlijker.
Er is geen enkele kredietscore die elke Britse kredietverstrekker gebruikt. De drie belangrijkste kredietinformatiebureaus, Experian, Equifax en TransUnion, gebruiken elk hun eigen schaal, en kredietverstrekkers passen ook hun eigen regels toe. Dat betekent dat een afwijzing van de ene kredietverstrekker niet altijd een afwijzing van een andere betekent.
Negatieve aantekeningen zoals wanbetalingen, gemiste betalingen en CCJ's blijven normaal gesproken zes jaar in uw kredietdossier staan. Het effect ervan vervaagt na verloop van tijd, dus een probleem van vijf jaar geleden telt meestal minder zwaar dan een probleem van vorige maand.
De realistische opties, grofweg in volgorde van bescherming, zijn:
- Huurkoop of een krediet met een vast bedrag geregeld door de verkoper, gereguleerd door de Financial Conduct Authority (FCA).
- Een persoonlijke lening van een bank, bouwvereniging of kredietunie, eveneens gereguleerd.
- Een creditcard, idealiter een met een laag of 0% aankooptarief, als u deze op tijd kunt aflossen.
- Achteraf betalen, wat anders werkt en van oudsher minder bescherming biedt.
- Huren met recht van koop of leaseovereenkomsten, die in het VK ongebruikelijk zijn voor hottubs en meestal het duurste zijn.
Hoe werkt een door de FCA gereguleerde financiering voor een hot tub?
Gereguleerd krediet valt onder de Consumer Credit Act en de regels van de FCA. De kredietverstrekker moet controleren of u de aflossingen kunt betalen, u duidelijke informatie geven voordat u tekent, en u eerlijk behandelen als u in de problemen komt. U kunt controleren of een kredietverstrekker of kredietbemiddelaar een vergunning heeft in het FCA Financial Services Register.
Huurkoop en financiering via de verkoper
De meeste financieringen voor hot tubs op het verkooppunt zijn huurkoop of een lening met een vast bedrag die door de winkel wordt geregeld. Bij huurkoop blijft de kredietverstrekker eigenaar van de hot tub totdat u de laatste betaling doet. Tot die tijd huurt u de hot tub, wat gevolgen heeft voor wat er gebeurt als u stopt met betalen.
Online kredietaanvragen op het verkooppunt duren meestal maar een paar minuten, en veel kredietverstrekkers nemen dezelfde dag nog een beslissing. Het hele proces, van aanvraag tot levering, kan daardoor dagen in plaats van weken duren. Bereken uw budget voordat u de aanvraag doet, en niet terwijl u op een beslissing wacht.
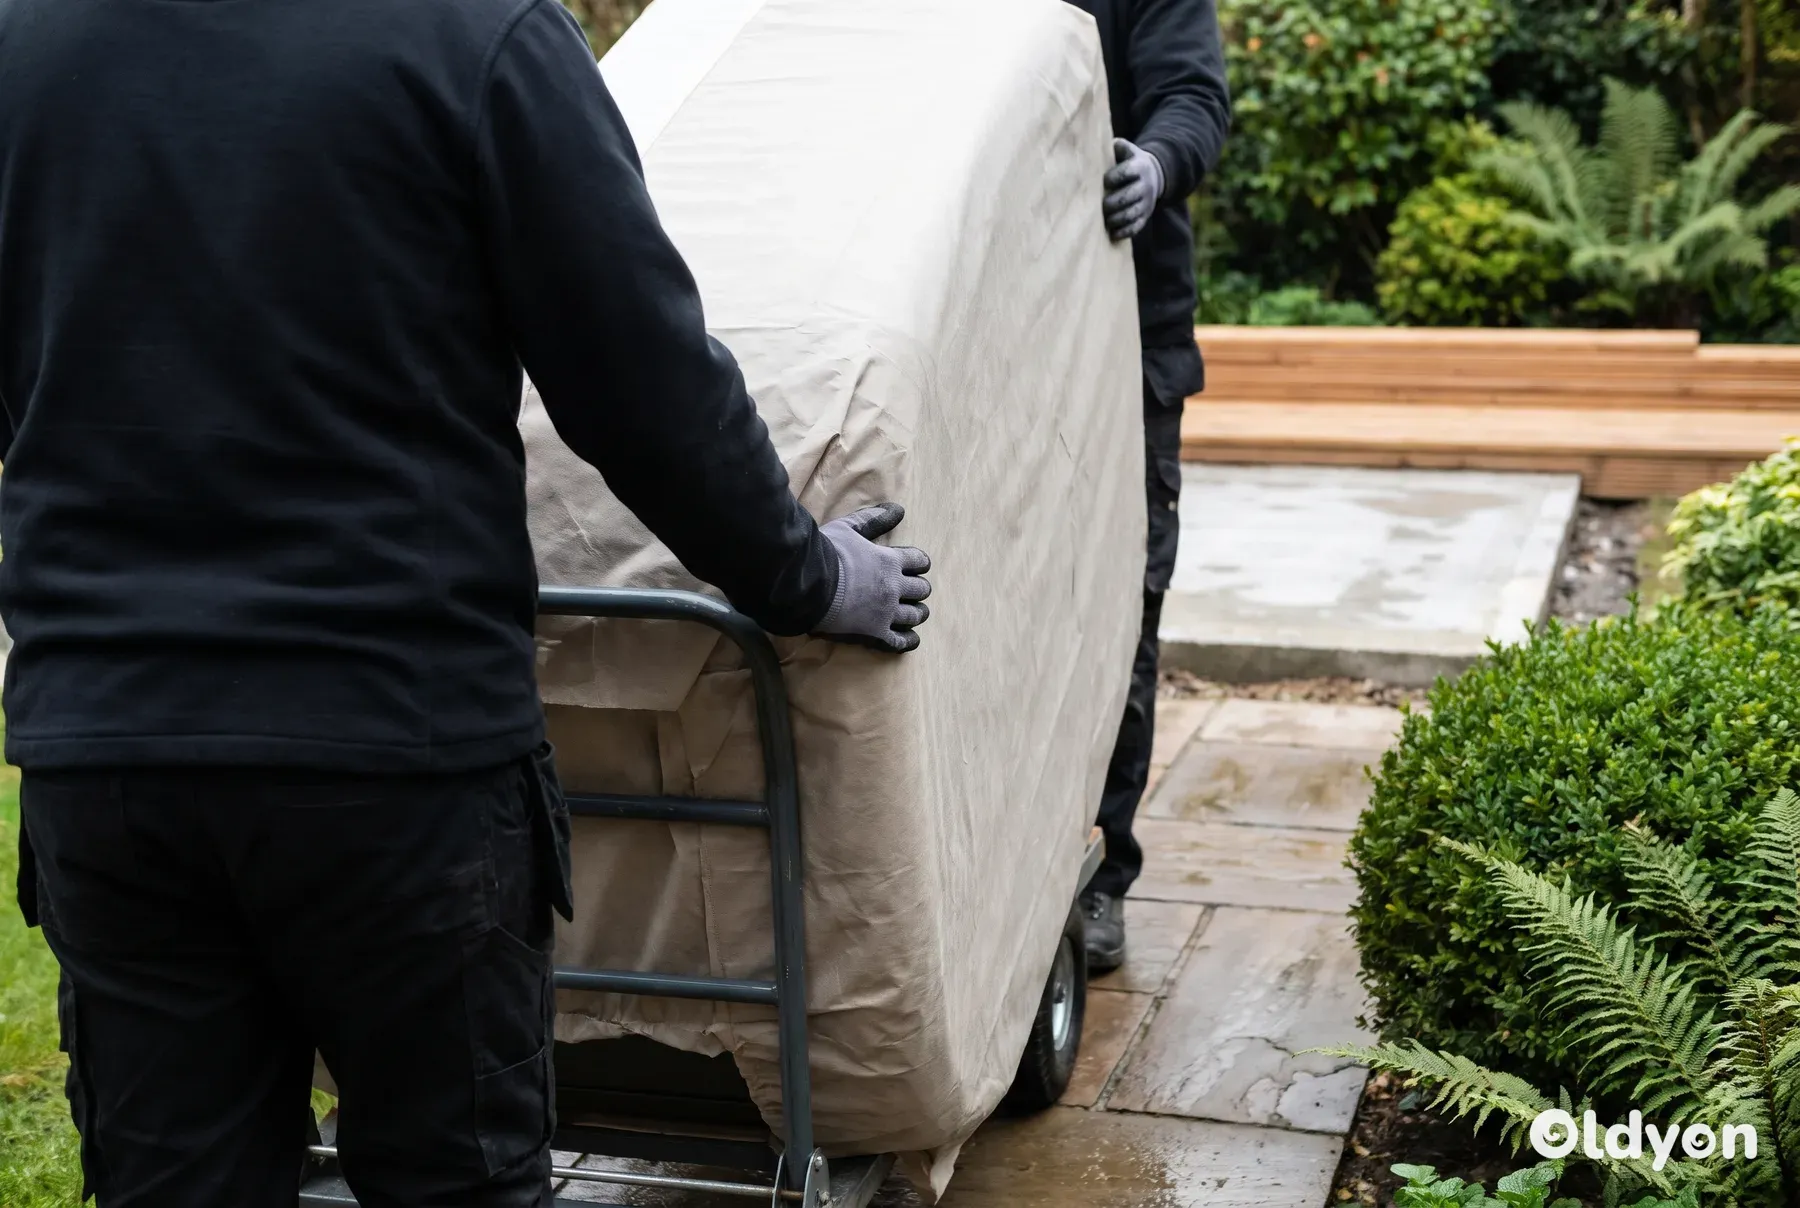
Huurkoop heeft twee nuttige wettelijke rechten. Zodra u ten minste een derde van het totale te betalen bedrag heeft betaald, heeft de kredietverstrekker normaal gesproken een gerechtelijk bevel nodig om de goederen terug te nemen. U kunt de overeenkomst meestal ook voortijdig beëindigen door de goederen te retourneren zodra u de helft van het totaal heeft betaald, hoewel u er wel goed voor gezorgd moet hebben.
Omdat de kredietverstrekker nog steeds eigenaar is van de hot tub, kan een huurkoopovereenkomst vereisen dat u deze verzekert, onderhoudt en er goed voor zorgt tot de laatste betaling. Lees deze verplichtingen in de overeenkomst en voeg de kosten voor verzekering en onderhoud toe aan uw budget.
Uw recht om vervroegd af te lossen
Bij gereguleerd krediet in het VK heeft u het wettelijke recht om vervroegd af te lossen, geheel of gedeeltelijk. Als u dit doet, krijgt u een teruggave van de rente die u over de resterende looptijd zou hebben betaald. De kredietverstrekker mag slechts een kleine vergoeding voor vervroegde aflossing in rekening brengen, en de wet stelt hier een maximum aan.
Vraag de kredietverstrekker voordat u tekent hoe de vervroegde aflossing wordt berekend en vraag om een schriftelijk rekenvoorbeeld. Wanneer u klaar bent om af te lossen, vraag dan om een schriftelijk aflossingsbedrag, zodat u precies weet welk bedrag u moet betalen om de schuld in te lossen.
Persoonlijke leningen en kredietunies
Een persoonlijke lening betaalt u contant uit, zodat u vanaf dag één eigenaar bent van de hot tub en deze bij elke verkoper kunt kopen, inclusief een particuliere verkoper. Er zijn kredietverstrekkers die een slechtere kredietgeschiedenis accepteren, maar hun tarieven zijn veel hoger dan de rentetarieven die u in advertenties ziet.
Kredietunies zijn de moeite waard om te bekijken. Ze zijn eigendom van de leden, lenen vaak aan mensen die door banken worden afgewezen, en de rente die ze in rekening mogen brengen is wettelijk gemaximeerd. Velen vragen u om een tijdje bij hen te sparen voordat ze geld uitlenen.
Aanbiedingen met 0% rente
Rentevrije aanbiedingen worden meestal aangeboden aan aanvragers met een goede kredietgeschiedenis. Als uw dossier slecht is, kan u na de aanvraag een ander tarief worden aangeboden, of kan de aanvraag worden afgewezen. Een representatief JKP hoeft slechts van toepassing te zijn op ten minste 51% van de geaccepteerde klanten, dus het tarief dat u krijgt kan hoger zijn.
Als u een aanbieding met 0% rente of uitgestelde rente accepteert, noteer dan de datum waarop de actieperiode afloopt. Bij sommige aanbiedingen wordt, als het saldo op die datum niet is ingelost, rente in rekening gebracht vanaf het begin van de overeenkomst, en niet pas vanaf het einde van de aanbieding.
Als u van plan bent een huurkoop of promotionele aanbieding vervroegd af te lossen, stel dan een herinnering in een paar weken voordat de kortingsperiode voor vervroegde aflossing of de aanbieding sluit. Dat geeft u de tijd om spaargeld over te maken of het geld te regelen voordat de deadline verstrijkt.
Voor een bredere kijk op winkelierfinanciering, kosten en hoe u offertes kunt vergelijken, bekijkt u onze gids over hot tub-financiering in het VK en hoe u aanbiedingen kunt vergelijken.
Bescherming onder Section 75
Als u betaalt met een creditcard, of met een financiering die door de verkoper is geregeld, en het artikel kost tussen £100 en £30.000, dan maakt Section 75 van de Consumer Credit Act de kredietverstrekker meestal hoofdelijk aansprakelijk samen met de verkoper. Als de hot tub defect is of de verkoper failliet gaat, kunt u een claim indienen bij de kredietverstrekker. Een persoonlijke lening die op uw bankrekening wordt gestort, biedt deze bescherming niet.
Wat is er anders aan 'koop nu, betaal later'?
'Koop nu, betaal later' (BNPL) splitst de prijs in een paar termijnen, vaak rentevrij, over een periode van weken of enkele maanden. Sommige aanbieders bieden ook langere plannen aan waarbij wel rente in rekening wordt gebracht, en deze plannen worden over het algemeen op dezelfde manier gereguleerd als andere kredieten.
Korte, rentevrije BNPL-plannen vielen in het VK van oudsher buiten de regelgeving van de FCA. De overheid heeft wetgeving aangenomen om deze onder de FCA-regels te brengen, waarbij het nieuwe stelsel in 2026 van kracht wordt. Controleer voordat u tekent of de aanbieder een FCA-vergunning heeft en lees welke beschermingsmaatregelen op uw plan van toepassing zijn, aangezien sommige kunnen afwijken van die voor traditioneel krediet.
BNPL kan makkelijker te krijgen lijken, maar het brengt reële risico's met zich mee bij een grote aankoop:
- Er kunnen kosten voor te laat betalen in rekening worden gebracht als een betaling mislukt.
- Veel aanbieders melden dit tegenwoordig bij kredietregistratiebureaus, dus gemiste betalingen kunnen uw dossier schaden.
- Bij meerdere BNPL-plannen tegelijk verliest u gemakkelijk het overzicht.
- Veel plannen hebben bestedingslimieten die ver onder de prijs van een hard-shell spa liggen, waardoor ze mogelijk alleen geschikt zijn voor kleinere aankopen.
Is huurkoop of huren met recht op koop een optie in het Verenigd Koninkrijk?
Huurkoopregelingen voor hottubs zijn gebruikelijk in de Verenigde Staten, maar zeldzaam in het Verenigd Koninkrijk. Waar u hier wel huurkoop of wekelijkse betalingsregelingen vindt, zijn deze meestal gericht op mensen met een slechte kredietwaardigheid en vormen ze vaak de duurste manier om te betalen.
Huurkoopkrediet in het Verenigd Koninkrijk is gereguleerd en sinds 2019 heeft de FCA de kosten ervan gemaximeerd. Deze limiet betekent dat er niet meer aan rente en kosten in rekening mag worden gebracht dan de oorspronkelijke prijs van het artikel. Hierdoor kunt u in totaal nog steeds tot ongeveer twee keer de contante prijs betalen, exclusief verzekeringen of extra diensten.
Huurkoop en vergelijkbare overeenkomsten hebben meestal een vaste looptijd van ongeveer 12, 18 of 24 maanden. Elke termijn betalen tot het einde van de volledige looptijd is de duurste manier om deze af te ronden, dus vraag wat het zou kosten om op verschillende momenten in de overeenkomst vervroegd af te lossen.
Als uw overeenkomst een periode heeft met korting voor vervroegde aflossing, gebruik de hottub dan regelmatig in de eerste paar weken. Op die manier weet u of u deze echt wilt houden en kunt u besluiten om vervroegd af te lossen of de hottub terug te geven voordat deze goedkopere periode afloopt.
Uitgedrukt in een jaarlijks percentage kunnen de kosten van een huurkoopovereenkomst vele malen hoger zijn dan die van een persoonlijke lening voor iemand met een redelijke kredietwaardigheid. Als u in aanmerking komt voor een persoonlijke lening of een lening bij een kredietunie, betaalt u in totaal bijna altijd minder.
Bij veel huurkoopovereenkomsten kunt u de goederen retourneren om toekomstige betalingen stop te zetten. U bent dan nog wel de betalingen verschuldigd die al achterstallig zijn, dus lees de retourvoorwaarden zorgvuldig door voordat u tekent.
Wees voorzichtig met aanbiedingen waarbij wordt geadverteerd dat er geen kredietcheck nodig is. Sommige kredietverstrekkers en huurkoopbedrijven controleren nog steeds andere gegevens, zoals uw banktransacties, voordat ze u goedkeuren. Vraag precies waar ze naar zullen kijken.
Vraag ook of de aanbieder tijdige betalingen doorgeeft aan de kredietregistratiebureaus. Als dit niet het geval is, zullen jaren van zorgvuldige betalingen u niet helpen om uw kredietdossier weer op te bouwen, hoewel een gemiste betaling nog steeds kan worden gemeld of ingevorderd.
Het voor de korte termijn huren van een hottub voor een weekend of een vakantie is iets anders. Het is verhuur, geen weg naar eigendom, en het kan een verstandige manier zijn om erachter te komen of u een hottub echt zult gebruiken voordat u zich vastlegt.
Wat kost elke optie werkelijk?
Vergelijk het totale te betalen bedrag, niet de maandelijkse betaling. Een lager maandelijks bedrag verspreid over meer jaren kost uiteindelijk vaak veel meer. Het totale te betalen bedrag moet op elke gereguleerde kredietovereenkomst worden vermeld, dus vraag hier schriftelijk om.
Zoek vervolgens de contante prijs van dezelfde hottub op, oftewel wat u zou betalen als u deze vandaag in één keer zou kopen. Trek de contante prijs af van het totale te betalen bedrag. Het verschil is wat het krediet u daadwerkelijk kost, en het is de duidelijkste manier om de ene aanbieding met de andere te vergelijken.
Optie | Kredietcheck | Wettelijke bescherming | Risico op totale kosten |
|---|---|---|---|
Huurkoop of lening via de winkelier | Volledige check | Sterk, inclusief Sectie 75 | Gemiddeld tot hoog |
Persoonlijke lening | Volledige check | Gereguleerd, geen Sectie 75 | Gemiddeld tot hoog |
Lening bij een kredietunie | Volledige check, vaak flexibel | Gereguleerd, renteplafond | Lager tot gemiddeld |
Koop nu, betaal later | Vaak lichter | Controleer de voorwaarden van het plan | Laag indien op tijd betaald, anders kosten |
Huren met recht van koop | Vaak lichter | Gereguleerd, kostenplafond | Hoog |
Sparen of tweedehands kopen | Geen | Afhankelijk van de verkoper | Laagste |
De financiering is slechts een deel van de kosten. Uw werkelijke maandelijkse kosten zijn de aflossing plus elektriciteit, chemicaliën, filters en incidentele reparaties. Een hottub die op papier betaalbaar is, kan een zware last worden zodra een koude winter uw verwarmingsrekening opdrijft.
Een gemiddelde hottub verbruikt ongeveer 150 tot 250 kWh elektriciteit per maand, afhankelijk van de grootte, isolatie, afdekking en het weer. Om uw maandelijkse elektriciteitskosten te schatten, vermenigvuldigt u die marge met het tarief dat op uw energierekening staat. Doe dit voordat u leent, niet daarna.
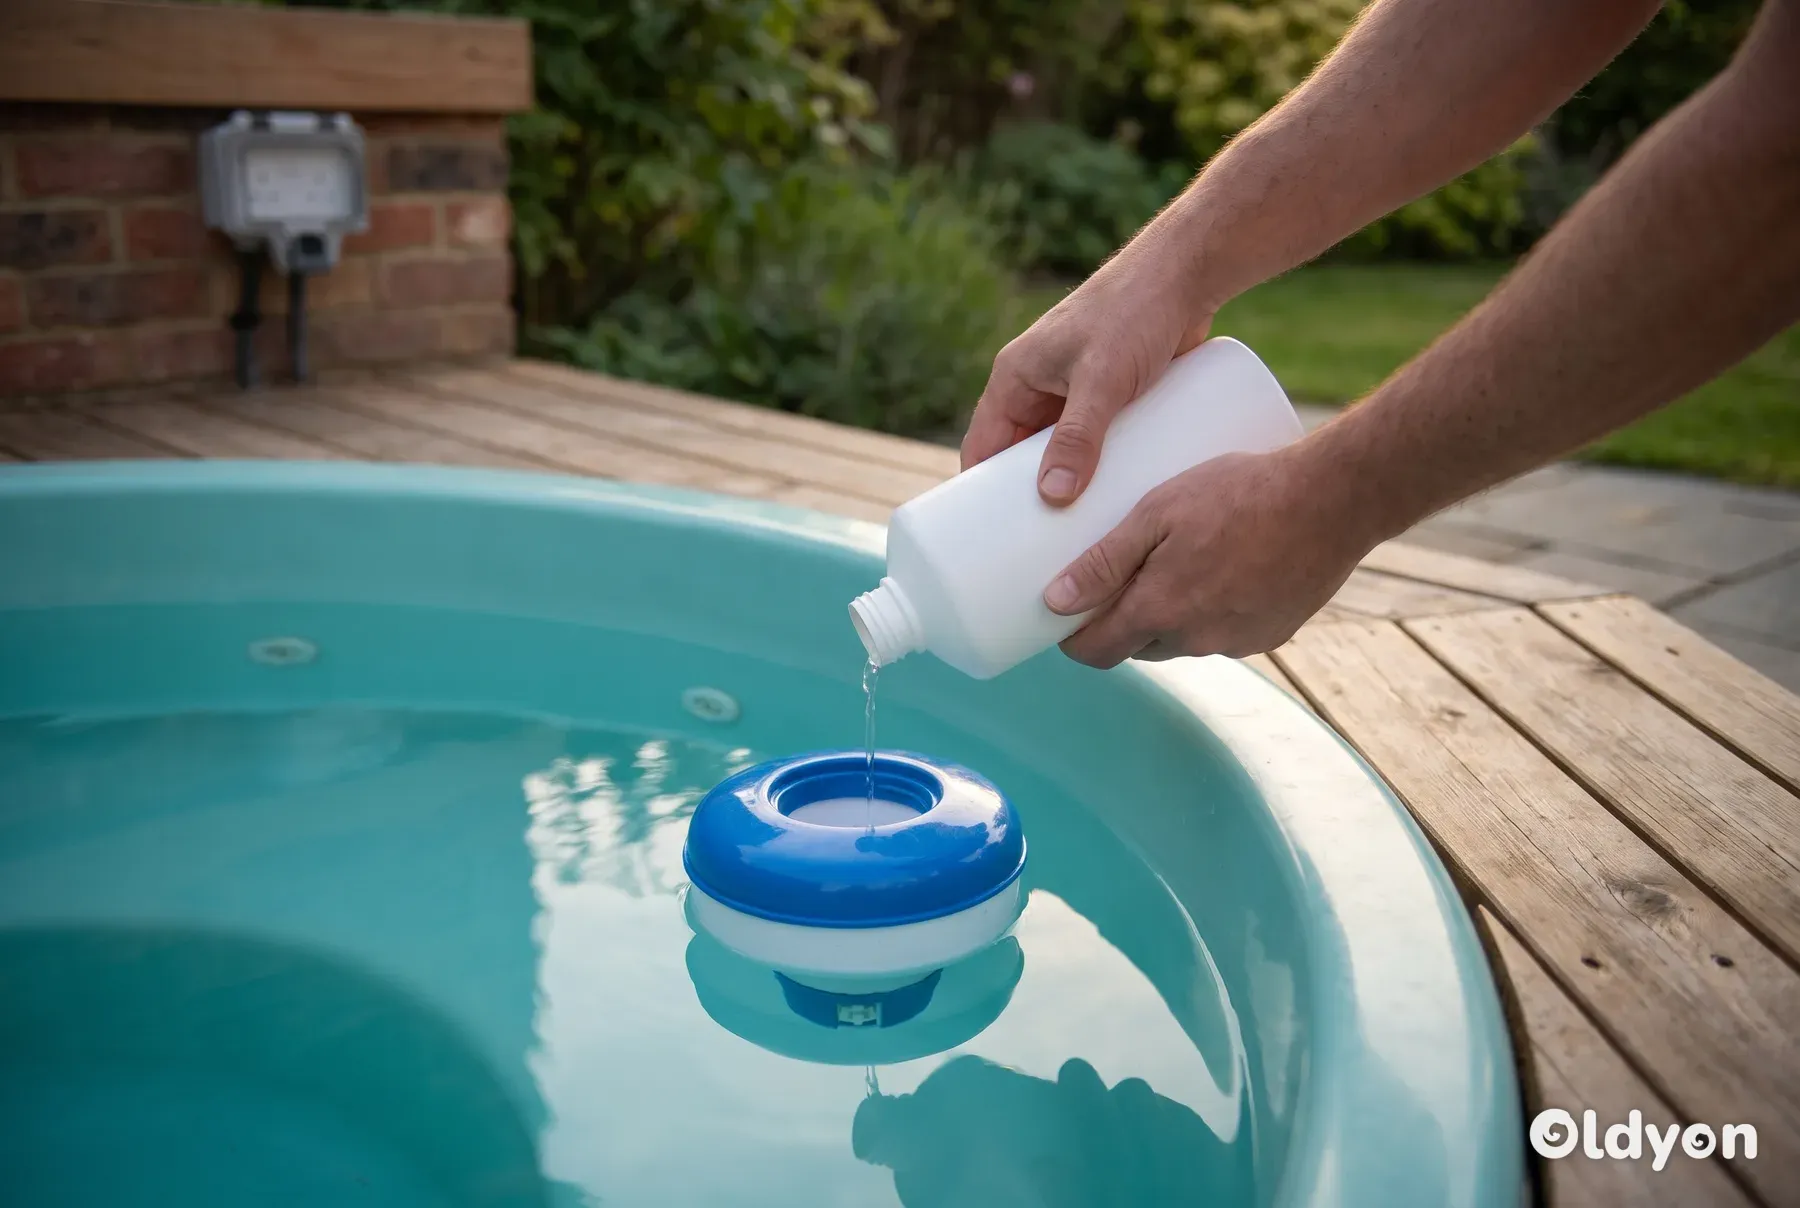
Wanneer u de maandelijkse kosten voor chemicaliën schat, neem dan drie zaken mee: desinfectiemiddel zoals chloor of broom, pH-regelaars en een shockbehandeling. Het weglaten van de shockbehandeling maakt een schatting van de gebruikskosten te laag.
Een hottub met een harde schaal heeft ook een stevige, vlakke ondergrond nodig, zoals een betonnen plaat of een versterkt vlonderterras, plus professionele levering en vrije toegang tot de locatie. Deze eenmalige kosten kunnen een flink bedrag toevoegen voordat u de hottub voor het eerst gebruikt. Reserveer hier budget voor, of bevestig schriftelijk wat is inbegrepen, vóór de dag van levering.
Hottubs met een harde schaal hebben vaak een eigen stroomvoorziening nodig. In het VK moet dat werk voldoen aan BS 7671, inclusief aardlekbeveiliging, en worden uitgevoerd door een erkende elektricien, en in Engeland en Wales valt het onder Deel P van de Bouwvoorschriften. Andere landen hebben hun eigen regels. Voeg dit toe aan uw budget voordat u leent.
Om uw werkelijke maandelijkse kosten te zien, telt u de eenmalige installatiekosten op, zoals de ondergrond, levering en elektrische werkzaamheden, en deelt u het totaal door het aantal maanden in de overeenkomst. Tel dat maandelijkse deel op bij de aflossing, elektriciteit en chemicaliën. Dit geeft een eerlijker beeld dan alleen de aflossing.
- Noteer de maandelijkse aflossing.
- Tel uw geschatte maandelijkse elektriciteitskosten erbij op.
- Tel uw maandelijkse chemicaliën, filters en een klein bedrag voor reparaties erbij op.
- Tel de installatiekosten op, deel dit door de maanden in de overeenkomst en tel het resultaat erbij op.
- Vergelijk het eindbedrag met wat u maandelijks comfortabel kunt missen.
Lees voor een volledig overzicht van de gebruikskosten de werkelijke kosten van het bezitten van een hottub, en bekijk voor de aankoopprijscategorieën hoeveel hottubs kosten in het VK.
Leen alleen als de maandelijkse aflossing, plus minimaal twee maanden aan gebruikskosten, gemakkelijk binnen uw budget past na huur of hypotheek, rekeningen en boodschappen. Een hottub is een luxe, en gemiste betalingen kunnen zes jaar lang in uw kredietdossier blijven staan.
Hoe kunt u een aanvraag doen zonder uw kredietwaardigheid verder te schaden?
Elke volledige aanvraag laat een harde toetsing achter in uw dossier, en meerdere in korte tijd kunnen kredietverstrekkers voorzichtiger maken. Een zorgvuldige aanpak beschermt uw score en bespaart u tijd.
Voordat u een financiering in de winkel, achteraf betalen of huurkoop aanvraagt, vraagt u de aanbieder of de aanvraag een zachte of een volledige harde toetsing gebruikt. Sommige aanbieders nemen hun eerste beslissing alleen op basis van een zachte toetsing en voeren pas een harde toetsing uit als u doorgaat, wat minder sporen achterlaat in uw dossier.
Voordat u in de winkel of online een aanvraag doet, controleert u of de winkelier daadwerkelijk de financiering of het betalingsplan aanbiedt dat u wilt. Elke winkelier werkt alleen met zijn eigen gekozen financieringspartners, dus een bepaalde kredietverstrekker of aanbieder van achteraf betalen is mogelijk niet beschikbaar bij de winkel van uw voorkeur.
Sommige aanbieders van financieringen en betalingsplannen vermelden hun deelnemende winkeliers op hun eigen websites. Als u al weet welk plan u wilt, controleer dan eerst die lijst en kies vervolgens waar u wilt kopen uit de winkels die het aanbieden.
De meeste kredietverstrekkers eisen dat u 18 jaar of ouder bent, een Britse bankrekening heeft, een identiteits- en adresbewijs kunt tonen en een regelmatig inkomen kunt aantonen. Houd deze documenten bij de hand voordat u de aanvraag doet, zodat het proces sneller verloopt en u niet opnieuw hoeft te beginnen.
Sommige kredietverstrekkers en aanbieders van huurkoop hanteren ook een minimum maandinkomen voor goedkeuring. Controleer de inkomensgrens van de aanbieder voordat u een aanvraag doet. Als uw inkomen hieronder ligt, riskeert u bij een aanvraag een afwijzing en een toetsing in uw dossier zonder dat het iets oplevert.
- Controleer uw kredietrapport bij alle drie de bureaus. U heeft het wettelijke recht om dit in te zien, en gratis toegang is breed beschikbaar.
- Corrigeer eventuele fouten, zoals rekeningen die niet van u zijn of schulden die als onbetaald zijn gemarkeerd terwijl u ze al heeft voldaan.
- Schrijf u in op het kiesregister op uw huidige adres, aangezien kredietverstrekkers dit gebruiken om uw identiteit te bevestigen.
- Vermijd twee tot drie maanden voordat u een aanvraag doet het gebruik van ongeoorloofde roodstand en gestorneerde automatische incasso's, omdat kredietverstrekkers steeds vaker de geschiedenis van uw bankrekening beoordelen, vaak via Open Banking.
- Gebruik geschiktheidscontroles met een zachte toetsing, die uw kans op goedkeuring laten zien zonder een zichtbaar spoor achter te laten voor kredietverstrekkers.
- Doe een aanvraag bij één kredietverstrekker tegelijk, en begin bij de verstrekker waar uw geschiktheid het sterkst lijkt.
- Lees de precontractuele informatie, inclusief het JKP, het totale te betalen bedrag en eventuele kosten, voordat u tekent.
- Stel een automatische incasso in voor de aflossingen, zodat u er niet per ongeluk een mist.
Als u als zelfstandige werkt of een wisselend inkomen heeft, verzamel dan bankafschriften van ongeveer drie maanden die regelmatige stortingen laten zien. Deze helpen een kredietverstrekker te zien dat er betrouwbaar geld binnenkomt, zelfs als de bedragen van maand tot maand verschillen.
Het aanvragen van een kleiner bedrag vergroot ook uw kans op goedkeuring, omdat kredietverstrekkers limieten instellen op basis van uw inkomen en betaalbaarheid. Het kiezen van een goedkoper bad, of het betalen van een deel van de prijs met spaargeld, kan een afwijzing veranderen in een acceptatie.
Als u zes tot twaalf maanden kunt wachten, kan het op tijd betalen van elke bestaande rekening en het verlagen van creditcardsaldi de aanbiedingen die u ontvangt verbeteren. Een grotere aanbetaling verlaagt ook het bedrag dat u moet lenen en het risico voor de kredietverstrekker.
Op welke waarschuwingssignalen moet u letten?
Mensen met een slechte kredietwaardigheid zijn een doelwit voor slechte deals. Loop weg, of wacht in ieder geval even, als u een van deze signalen ziet:
- Een kredietverstrekker of tussenpersoon die u niet in het FCA-register kunt vinden.
- Een verzoek om een vergoeding vooraf voordat een lening is goedgekeurd, wat een veelvoorkomend teken van oplichting is.
- Beloftes van gegarandeerde goedkeuring, aangezien gereguleerde kredietverstrekkers de betaalbaarheid moeten controleren.
- Druk om dezelfde dag nog te tekenen of een weigering om u de overeenkomst mee te geven om thuis door te lezen.
- Alleen een maandelijks bedrag, zonder een duidelijk totaal te betalen bedrag.
- Verplichte verzekeringen of serviceplannen die aan de financiering worden toegevoegd zonder een duidelijke keuze.
- Een betalingsschema in de overeenkomst dat niet overeenkomt met de betaling die u is aangeboden, zoals wekelijkse betalingen terwijl u maandelijkse betalingen verwachtte.
- Een kredietverstrekker of huurkoopbedrijf dat u voor ondertekening niet schriftelijk de bedragen voor vervroegde aflossing of het afkoopschema wil geven. Beschouw dit als een reden om weg te lopen.
- Een huurkoopofferte waarvan de totale kosten, vóór optionele verzekeringen of service-extra's, meer dan twee keer de contante prijs bedragen. De FCA-limiet beperkt rente en kosten tot de contante prijs, dus trek de cijfers in twijfel en overweeg het bedrijf bij de FCA te melden.
Stel deze vragen voordat u iets ondertekent:
- Wat is het JKP, en wat is het totaalbedrag dat ik ga betalen?
- Hoe vaak moet er betaald worden: wekelijks, tweewekelijks of maandelijks?
- Moet er een aanbetaling of een andere betaling worden gedaan bij ondertekening?
- Wie is de eigenaar van de hot tub tot de laatste betaling?
- Wat gebeurt er als ik een betaling mis, en welke kosten zijn dan van toepassing?
- Is er een respijtperiode voordat er kosten voor te late betaling in rekening worden gebracht?
- Geeft u mijn betalingen door aan Experian, Equifax en TransUnion?
- Kan ik vervroegd aflossen, en kost dat extra?
- Kan ik de hot tub teruggeven als mijn omstandigheden veranderen, en wat zou ik dan precies nog verschuldigd zijn?
- Zijn levering, plaatsing en elektriciteitswerkzaamheden bij de prijs inbegrepen?
- Met wie neem ik contact op als de hot tub een defect krijgt?
Vraag om de antwoorden op al deze vragen op schrift, per e-mail of op papier, zodat u ze later kunt controleren met de overeenkomst. Als een verkoper of kredietverstrekker ze niet duidelijk kan beantwoorden, teken dan niet bij hen.
Bij gereguleerd krediet heeft u normaal gesproken 14 dagen na ondertekening de tijd om u terug te trekken uit de kredietovereenkomst. U moet dan het geleende bedrag terugbetalen, plus eventuele rente voor de dagen dat u het had.
Zijn er goedkopere manieren om een hot tub aan te schaffen?
De goedkoopste financiering is geen financiering. Een goedkopere hot tub, gekocht met spaargeld, neemt de rente en het risico voor uw kredietregistratie weg. U kunt dan later beslissen of een grotere vaste hot tub de moeite waard is.
Opblaasbare hot tubs
Opblaasbare hot tubs kosten een fractie van een nieuwe vaste hot tub en werken meestal op een standaard stopcontact van 13A. De nadelen zijn een slechtere isolatie, tragere opwarming en een kortere levensduur. Bij veel modellen kan de verwarming niet aan staan terwijl de bubbels aan staan, waardoor het water afkoelt bij koud weer.
Een opblaasbare hot tub vereist geen permanente installatie of nieuw elektriciteitswerk, en veel modellen kunnen in minder dan een uur worden opgezet. Dat is ideaal voor huurders en beginnende kopers die de kosten voor een fundering en bedrading willen vermijden. Volg de instructies van de fabrikant over het gebruik van een buitenstopcontact met aardlekschakelaar.
De gebruikskosten kunnen in de winter hoger uitvallen dan u verwacht vanwege het warmteverlies. Onze gids over goedkope hot tubs en wat u inlevert om geld te besparen behandelt deze compromissen in detail.
Tweedehands vaste hot tubs
Een gebruikte vaste hot tub kan een goede bouwkwaliteit bieden voor veel minder geld dan een nieuwe. U moet rekening houden met de kosten voor het ophalen, waarvoor mogelijk meerdere personen of hefapparatuur nodig zijn, plus een nieuwe cover, filters en mogelijk een elektricien om hem aan te sluiten.
Vraag of u de hot tub gevuld, verwarmd en werkend kunt zien voordat u betaalt. Controleer op lekkages, scheuren in de kuip en een cover die nog steeds zijn vorm behoudt. Om een eerlijke prijs te beoordelen, bekijkt u hoeveel een tweedehands hot tub waard is.
Een lokale showroom bezoeken
In een lokale showroom kunt u de hot tub in het echt bekijken en, bij veel dealers, nat testen voordat u een beslissing neemt. U kunt de zitplaatsen, de jets en het gebruiksgemak van de bediening en de cover controleren.
Vraag met welke financieringspartners de dealer samenwerkt en of deze een eigen betalingsregeling aanbiedt. U kunt ook onderhandelen over de prijs of inbegrepen extra's. Elke euro die u van de prijs afhaalt, is een euro die u niet hoeft te lenen.
Sparen voor een bepaalde periode
Het maandelijkse bedrag dat u zou hebben geleend op een spaarrekening storten, is een nuttige test. Als u dit zes maanden lang zonder moeite kunt volhouden, heeft u bewezen dat de hot tub betaalbaar is en heeft u een aanbetaling, of zelfs de volledige prijs van een kleinere hot tub.
Is een hottub de moeite waard voor uw gezondheid en hoe gebruikt u deze veilig?
Onderzoek naar warmwatertherapie wijst erop dat het kan helpen om pijn door fibromyalgie en sommige andere langdurige pijn te verlichten. De NHS-richtlijn over fibromyalgie beschrijft de behandeling als een combinatie van aanpakken, dus een hottub is hooguit één onderdeel van het omgaan met symptomen, geen geneesmiddel.
De onderzoeken naar warmwatertherapie bij fibromyalgie gebruikten meestal water van ongeveer 32 tot 37°C (ongeveer 90 tot 99°F). Dat is koeler dan de standaardinstelling van een hottub. Als u een hottub voor dit doel wilt gebruiken, is het verlagen van de temperatuur waarschijnlijk beter voor u dan een heet bad.
Sommige onderzoeken naar warmwatertherapie voor fibromyalgie toonden aan dat de pijnverlichting enkele maanden aanhield nadat de behandeling was beëindigd, in sommige gevallen tot ongeveer 24 weken. De resultaten variëren tussen onderzoeken en tussen mensen, dus beschouw dit als een mogelijk voordeel, niet als een belofte.
Warmwaterhydrotherapie wordt ook gebruikt om gewrichtspijn en stijfheid door artritis te verlichten. Net als bij fibromyalgie is een hottub slechts een mogelijk hulpmiddel naast het advies van uw huisarts of fysiotherapeut, geen behandeling op zich.
Als u om gezondheidsredenen een hottub overweegt, overleg dan eerst met uw huisarts. Dit is vooral belangrijk als u een hartaandoening of een hoge of lage bloeddruk heeft, of zwanger bent. Neem in dat laatste geval contact op met uw verloskundige. Een mogelijk gezondheidsvoordeel maakt een aflossing die u niet kunt betalen niet veiliger.
Lange of erg hete sessies kunnen oververhitting, duizeligheid en overbelasting van het hart veroorzaken. Volg elke keer deze eenvoudige regels:
- Houd het water op of onder 40°C (104°F).
- Beperk hete baden tot ongeveer 15 minuten, stap er dan uit en koel af.
- Drink vooraf en achteraf water en blijf goed gehydrateerd.
- Vermijd alcohol voor en tijdens het baden.
- Stap er meteen uit als u zich duizelig, misselijk, zwak of onwel voelt, en zoek medische hulp als het gevoel niet overgaat.
De limiet van ongeveer 15 minuten bestaat omdat uw kerntemperatuur blijft stijgen terwijl u baadt. In heet water kan uw lichaam zijn warmte niet op de gebruikelijke manier kwijt, wat kan leiden tot oververhitting, uitdroging en overbelasting van het hart.
Kortere, frequentere baden bij een gematigde temperatuur van rond de 38 tot 39°C zijn over het algemeen veiliger dan lange sessies op het maximum van 40°C. Ze geven u nog steeds het ontspannende effect van warm water.
Wanneer kunt u beter wachten of gratis advies over schulden inwinnen?
Stel de financiering van een spa uit als u al achterloopt met rekeningen, krediet gebruikt om essentiële zaken te betalen of meerdere BNPL-regelingen tegelijkertijd hebt lopen. Een luxe aankoop toevoegen op dat moment kan een beheersbare situatie veranderen in een moeilijke.
Gratis, vertrouwelijk advies over schulden is beschikbaar in het VK. MoneyHelper, dat wordt gesteund door de overheid, kan u doorverwijzen naar een gratis schuldhulpverlener en legt in duidelijke taal uit hoe krediet werkt. Vermijd betaalde schuldhulpverleningsbedrijven, tenzij u hun tarieven begrijpt.
Gratis advies over schulden inwinnen voordat u tekent, is vooral de moeite waard als u al aanzienlijke schulden hebt, leeft van een vast inkomen zoals een pensioen of uitkering, of een dure hard-shell spa overweegt. Een adviseur kan u helpen controleren of de aflossingen realistisch voor u zijn.
Als u een klacht hebt over een gereguleerde kredietverstrekker die u niet rechtstreeks met hen kunt oplossen, kunt u deze voorleggen aan de Financial Ombudsman Service kosteloos.
De korte versie
Financiering met een slechte kredietscore is mogelijk, maar het is duurder en vereist meer voorzichtigheid. Gereguleerde huurkoop, leningen via de winkelier en kredietunies bieden de beste bescherming. Achteraf betalen kan werken voor kleinere bedragen als u op tijd betaalt, en huren met recht van koop is meestal de duurste optie.
Vergelijk altijd het totale te betalen bedrag en voeg elektriciteit, chemicaliën en installatie toe aan uw maandelijkse budget. Als het budget krap is, is een opblaasbare of tweedehands hot tub, gekocht met spaargeld, vaak de veiligere keuze.
Veelgestelde vragen
Heeft een aanvraag voor de financiering van een spa invloed op mijn kredietscore?
Een volledige aanvraag laat een harde zoekopdracht achter in uw kredietdossier, die andere kredietverstrekkers ongeveer een jaar lang kunnen zien. Eén zoekopdracht heeft een klein effect, maar meerdere in korte tijd kunnen kredietverstrekkers voorzichtiger maken. Gebruik eerst geschiktheidscontroles met een zachte zoekopdracht, aangezien deze uw dossier niet beïnvloeden, en doe alleen een volledige aanvraag als uw kansen goed lijken.
Kan ik een spa financieren met een vonnis of betalingsachterstand?
Het is moeilijker maar niet altijd onmogelijk, vooral als het vonnis of de betalingsachterstand enkele jaren oud is en is afgelost. Gespecialiseerde kredietverstrekkers en kredietunies zullen u sneller in overweging nemen dan de reguliere financiering van winkeliers. Verwacht een hoger tarief of een verzoek om een aanbetaling, en wees op uw hoede voor iedereen die goedkeuring belooft ongeacht uw geschiedenis.
Wat gebeurt er als ik stop met het betalen van de financiering van mijn spa?
U krijgt meestal te maken met boetes voor te laat betalen, en gemiste betalingen worden gemeld aan kredietregistratiebureaus. Bij huurkoop is de kredietverstrekker eigenaar van de spa tot de laatste betaling en kan deze proberen terug te nemen, hoewel ze normaal gesproken een gerechtelijk bevel nodig hebben zodra u een derde van het totaal heeft betaald. Neem vroegtijdig contact op met de kredietverstrekker, aangezien zij u eerlijk moeten behandelen als u het moeilijk heeft.
Is een lening met een borgsteller een goede manier om een spa te kopen?
Een lening met een borgsteller is afhankelijk van een vriend of familielid die ermee instemt om terug te betalen als u dat niet kunt. Minder kredietverstrekkers bieden deze aan dan in het verleden, en de tarieven zijn vaak hoog. Het grotere risico is voor uw borgsteller, wiens financiën en krediet eronder kunnen lijden als u een achterstand oploopt. Voor een niet-essentiële aankoop zoals een spa, moet u goed nadenken voordat u iemand vraagt om dat op zich te nemen.
Moet ik de gebruikskosten van een spa toevoegen aan mijn financieringsbudget?
Ja. Uw werkelijke maandelijkse kosten zijn de aflossing plus elektriciteit, ontsmettingsmiddel, pH-chemicaliën, shockbehandeling, filters en incidentele reparaties. Het elektriciteitsverbruik stijgt merkbaar in de winter, vooral bij opblaasbare spa's met zwakkere isolatie. Bereken een voorzichtig maandelijks bedrag voor deze kosten en zorg ervoor dat de aflossing en de gebruikskosten samen comfortabel binnen uw budget passen.
Kan ik een spa die met financiering is gekocht retourneren als ik me bedenk?
Bij gereguleerd krediet heeft u meestal 14 dagen de tijd om u terug te trekken uit de kredietovereenkomst, maar dat annuleert niet automatisch de aankoop zelf. Uw recht om de spa te retourneren hangt af van hoe u deze heeft gekocht en de voorwaarden van de verkoper, en bij koop op afstand gelden vaak aparte annuleringsrechten. Controleer zowel de kredietovereenkomst als het koopcontract voor de levering.
Geplaatst onder