Porealtaan rahoitus huonoilla luottotiedoilla: vaihtoehdot ja riskit
Porealtaan rahoitus huonoilla luottotiedoilla: mitä brittiläiset lainanantajat voivat tarjota, miten FCA-säännelty luotto ja osta nyt, maksa myöhemmin -vaihtoehdot eroavat toisistaan, todelliset kustannukset ja edullisemmat tavat hankkia allas.
Porealtaan rahoitus huonoilla luottotiedoilla on mahdollista Isossa-Britanniassa, mutta vaihtoehdot vähenevät ja kustannukset yleensä nousevat. Odotettavissa on vähemmän hyväksyttyjä päätöksiä, korkeampia korkoja tai vaatimus suuremmasta käsirahasta. FCA-säännellyt lainat ja osamaksukauppa antavat vahvimman oikeudellisen suojan, kun taas osta nyt, maksa myöhemmin -vaihtoehdot ja vuokraa omaksi -sopimukset vaativat paljon tarkempaa perehtymistä.
Tämä opas selittää, mitä on realistisesti tarjolla, miten kukin luottotyyppi toimii ja miten lasketaan yhteen kokonaiskustannukset, mukaan lukien sähkö ja kemikaalit, joista maksat joka kuukausi. Se kattaa myös edullisemmat vaihtoehdot, kuten käytetyn tai ilmatäytteisen altaan, joiden avulla lainaamisen voi välttää kokonaan.
Voiko ulkoporealtaan rahoituksen saada huonoilla luottotiedoilla?
Usein voi, mutta ei jokaiselta lainanantajalta eikä mainostetuilla ehdoilla. Useimmat ulkoporealtaiden jälleenmyyjät tekevät yhteistyötä yhden tai kahden rahoituskumppanin kanssa, ja nämä kumppanit päättävät, kuka saa hyväksynnän. Myöhästynyt maksu, maksuhäiriömerkintä tai tuomioistuimen päätös (CCJ) luottotiedoissasi lisää hylkäyksen tai korkeamman koron todennäköisyyttä.
Isossa-Britanniassa ei ole yhtä ainoaa luottoluokitusta, jota kaikki lainanantajat käyttäisivät. Kolme suurinta luottotietoyhtiötä, Experian, Equifax ja TransUnion, käyttävät kukin omaa asteikkoaan, ja lainanantajat soveltavat lisäksi omia sääntöjään. Tämä tarkoittaa, että hylkäys yhdeltä lainanantajalta ei aina merkitse hylkäystä toiselta.
Negatiiviset merkinnät, kuten maksuhäiriöt, myöhästyneet maksut ja CCJ-päätökset, pysyvät luottotiedoissasi yleensä kuusi vuotta. Niiden vaikutus heikkenee ajan myötä, joten viiden vuoden takainen ongelma painaa yleensä vähemmän kuin viime kuussa tapahtunut.
Realistiset vaihtoehdot suurin piirtein suojatason mukaisessa järjestyksessä ovat:
- Jälleenmyyjän järjestämä osamaksukauppa tai kiinteäsummainen luotto, jota valvoo Financial Conduct Authority (FCA).
- Henkilökohtainen laina pankista, asuntolainayhtiöstä tai luotto-osuuskunnasta, joka on myös säännelty.
- Luottokortti, ihanteellisesti sellainen, jossa on alhainen tai 0 %:n ostokorko, jos pystyt maksamaan sen ajoissa pois.
- Osta nyt, maksa myöhemmin -vaihtoehto, joka toimii eri tavalla ja on historiallisesti tarjonnut vähemmän suojaa.
- Vuokraa omaksi -sopimukset tai leasing-järjestelyt, jotka ovat harvinaisia ulkoporealtaiden kohdalla Isossa-Britanniassa ja yleensä kalleimpia.
Miten FCA:n sääntelemä rahoitus toimii ulkoporealtaan kohdalla?
Säännelty luotto kuuluu kuluttajaluottolain ja FCA:n sääntöjen piiriin. Lainanantajan on tarkistettava, että sinulla on varaa lyhennyksiin, annettava sinulle selkeät tiedot ennen allekirjoittamista ja kohdeltava sinua reilusti, jos joudut vaikeuksiin. Voit varmistaa, että lainanantajalla tai luotonvälittäjällä on toimilupa, osoitteessa FCA:n rahoituspalvelurekisteri.
Osamaksukauppa ja jälleenmyyjän rahoitus
Suurin osa myyntipisteessä tarjottavasta ulkoporealtaan rahoituksesta on osamaksukauppaa tai liikkeen järjestämää kiinteäsummaista lainaa. Osamaksukaupassa lainanantaja omistaa ulkoporealtaan, kunnes teet viimeisen maksun. Siihen asti vuokraat sitä, mikä vaikuttaa siihen, mitä tapahtuu, jos lopetat maksamisen.
Jälleenmyyjän myyntipisteessä tehtävät rahoitushakemukset vievät verkossa yleensä vain muutaman minuutin, ja monet lainanantajat tekevät päätöksen samana päivänä. Koko prosessi hakemuksesta toimitukseen voi siksi kestää pikemminkin päiviä kuin viikkoja. Laske budjettisi ennen hakemista, älä päätöstä odottaessasi.
Osamaksukauppaan liittyy kaksi hyödyllistä laillista oikeutta. Kun olet maksanut vähintään kolmanneksen maksettavasta kokonaissummasta, lainanantaja tarvitsee yleensä oikeuden päätöksen tavaroiden takaisin ottamiseksi. Voit myös yleensä päättää sopimuksen ennenaikaisesti palauttamalla tavarat, kun olet maksanut puolet kokonaissummasta, vaikka sinun onkin täytynyt pitää niistä huolta.
Koska lainanantaja omistaa edelleen altaan, osamaksu- tai vuokraostosopimus voi edellyttää, että vakuutat sen, huollat sitä ja pidät siitä asianmukaisesti huolta viimeiseen maksuun asti. Lue nämä velvollisuudet sopimuksesta ja lisää vakuutus- ja huoltokustannukset budjettiisi.
Oikeutesi maksaa laina takaisin ennenaikaisesti
Yhdistyneen kuningaskunnan säännellyn luoton puitteissa sinulla on laillinen oikeus maksaa laina takaisin ennenaikaisesti, kokonaan tai osittain. Kun teet niin, saat hyvityksen korosta, jonka olisit maksanut jäljellä olevalta laina-ajalta. Lainanantaja voi veloittaa vain pienen kulun ennenaikaisesta takaisinmaksusta, ja laki rajoittaa sen suuruutta.
Ennen kuin allekirjoitat, kysy lainanantajalta, miten ennenaikainen takaisinmaksu lasketaan, ja pyydä kirjallinen esimerkki takaisinmaksusummasta. Kun olet valmis maksamaan lainan takaisin, pyydä kirjallinen takaisinmaksusumma, jotta tiedät tarkan summan velan kuittaamiseksi.
Kulutusluotot ja luotto-osuuskunnat
Kulutusluotto maksetaan sinulle rahana, joten omistat altaan ensimmäisestä päivästä lähtien ja voit ostaa sen miltä tahansa myyjältä, myös yksityiseltä. On olemassa lainanantajia, jotka hyväksyvät heikomman luottohistorian, mutta heidän korkonsa ovat paljon korkeammat kuin mainoksissa näkyvät alkaen-korot.
Luotto-osuuskunnat ovat tutustumisen arvoisia. Ne ovat jäsentensä omistamia, ne lainaavat usein ihmisille, jotka pankit hylkäävät, ja niiden perimä korko on lailla rajoitettu. Monet pyytävät sinua säästämään heidän kauttaan jonkin aikaa ennen kuin he myöntävät lainaa.
0% koron tarjoukset
Korottomia sopimuksia tarjotaan yleensä hakijoille, joilla on hyvä luottohistoria. Jos luottotietosi ovat heikot, sinulle saatetaan tarjota eri korkoa hakemuksen jälkeen tai hakemuksesi voidaan hylätä. Edustavan todellisen vuosikoron on koskettava vain vähintään 51% hyväksytyistä asiakkaista, joten saamasi korko voi olla korkeampi.
Jos otat 0% koron tai lykätyn koron sopimuksen, kirjoita ylös päivämäärä, jolloin tarjousjakso päättyy. Joissakin sopimuksissa, jos saldoa ei ole maksettu kyseiseen päivämäärään mennessä, korkoa peritään sopimuksen alusta alkaen, ei vain tarjouksen päättymisestä lähtien.
Jos aiot maksaa vuokraostosopimuksen tai tarjoussopimuksen ennenaikaisesti, aseta muistutus pari viikkoa ennen kuin alennetun ennenaikaisen takaisinmaksun tai tarjouksen voimassaoloaika päättyy. Se antaa sinulle aikaa siirtää säästöjä tai järjestää rahat ennen määräajan umpeutumista.
Jos haluat laajemman katsauksen jälleenmyyjien rahoitukseen, maksuihin ja tarjousten vertailuun, katso oppaamme aiheesta ulkoporealtaan rahoitus Yhdistyneessä kuningaskunnassa ja miten vertailla tarjouksia.
Pykälän 75 mukainen suoja
Jos maksat luottokortilla tai jälleenmyyjän järjestämällä rahoituksella ja tuote maksaa £100 ja £30,000 välillä, kuluttajaluottolain pykälä 75 tekee lainanantajasta yleensä yhteisvastuullisen myyjän kanssa. Jos allas on viallinen tai myyjä menee konkurssiin, voit hakea korvausta lainanantajalta. Pankkitilillesi maksettu kulutusluotto ei anna tätä suojaa.
Miten osta nyt, maksa myöhemmin -rahoitus eroaa muista?
Osta nyt, maksa myöhemmin (BNPL) jakaa hinnan muutamaan maksuerään, jotka ovat usein korottomia ja maksetaan viikkojen tai muutaman kuukauden kuluessa. Jotkut palveluntarjoajat tarjoavat myös pidempiä maksusuunnitelmia, joista peritään korkoa, ja näitä on yleensä säännelty kuten muutakin luottoa.
Lyhyet korottomat BNPL-maksusuunnitelmat olivat aiemmin Isossa-Britanniassa FCA:n sääntelyn ulkopuolella. Hallitus on säätänyt lakeja tuodakseen ne FCA:n sääntöjen piiriin, ja uusi järjestelmä astuu voimaan vuonna 2026. Ennen kuin allekirjoitat, tarkista, että palveluntarjoaja on FCA:n valtuuttama, ja lue, mitkä suojat koskevat maksusuunnitelmaasi, sillä ne voivat poiketa perinteisen luoton suojista.
BNPL voi tuntua helpommalta saada, mutta siihen liittyy todellisia riskejä suuren ostoksen kohdalla:
- Myöhästymismaksuja voidaan periä, jos maksu epäonnistuu.
- Monet palveluntarjoajat ilmoittavat nykyään luottotietorekistereihin, joten väliin jääneet maksut voivat heikentää luottotietojasi.
- Useiden samanaikaisten BNPL-maksusuunnitelmien seuranta unohtuu helposti.
- Monissa maksusuunnitelmissa on ostorajat, jotka ovat selvästi alle kovarakenteisen altaan hinnan, joten ne saattavat sopia vain pienempiin ostoksiin.
Onko vuokraa omaksi -malli vaihtoehto Isossa-Britanniassa?
Ulkoporealtaiden vuokraa omaksi -järjestelyt ovat yleisiä Yhdysvalloissa, mutta harvinaisia Isossa-Britanniassa. Jos täällä törmää vuokraa omaksi -sopimuksiin tai viikoittaisiin maksusopimuksiin, ne on yleensä suunnattu ihmisille, joilla on huonot luottotiedot, ja ne ovat usein kallein tapa maksaa.
Vuokraa omaksi -luotto on Isossa-Britanniassa säänneltyä, ja vuodesta 2019 lähtien FCA on rajoittanut sen kuluja. Katto tarkoittaa, että sinulta ei voida veloittaa korkoja ja kuluja enempää kuin tuotteen alkuperäinen hinta on. Tämä sallii silti sen, että maksat yhteensä jopa noin kaksi kertaa käteishinnan verran ennen vakuutuksia tai lisäpalveluita.
Vuokraa omaksi -sopimukset ja vastaavat sopimukset tehdään yleensä kiinteäksi 12, 18 tai 24 kuukauden ajaksi. Jokaisen maksuerän maksaminen koko sopimuskauden loppuun asti on kallein tapa päättää sopimus, joten kysy, mitä sen ennenaikainen maksaminen maksaisi sopimuksen eri vaiheissa.
Jos sopimuksessasi on alennettu aikaikkuna ennenaikaiselle maksamiselle, käytä allasta säännöllisesti ensimmäisten viikkojen ajan. Näin tiedät, haluatko todella pitää sen, ja voit päättää maksaa sen etuajassa tai palauttaa sen ennen kuin halvempi aikaikkuna sulkeutuu.
Vuosikoroksi muutettuna vuokraa omaksi -sopimuksen hinta voi olla moninkertainen verrattuna henkilökohtaiseen lainaan, jonka saa kohtuullisilla luottotiedoilla. Jos olet oikeutettu henkilökohtaiseen lainaan tai luotto-osuuskunnan lainaan, maksat yhteensä lähes aina vähemmän.
Monissa vuokraa omaksi -sopimuksissa voit palauttaa tavarat tulevien maksujen lopettamiseksi. Olet silti velkaa jo erääntyneet maksut, joten lue palautusehdot huolellisesti ennen allekirjoittamista.
Ole varovainen sellaisten tarjousten kanssa, joita mainostetaan ilman luottotietojen tarkistusta. Jotkut lainanantajat ja vuokraa omaksi -yritykset tarkistavat silti muita tietoja, kuten tilitapahtumasi, ennen kuin ne hyväksyvät sinut. Kysy tarkalleen, mitä he tarkistavat.
Kysy myös, ilmoittaako palveluntarjoaja ajallaan tehdyistä maksuista luottotietorekistereihin. Jos ei, vuosien huolelliset maksut eivät auta sinua rakentamaan luottotietojasi uudelleen, vaikka väliin jääneestä maksusta saatetaan silti ilmoittaa tai sitä voidaan periä.
Ulkoporealtaan lyhytaikainen vuokraus viikonlopuksi tai lomaksi on eri asia. Se on vuokrausta, ei reitti omistajuuteen, ja se voi olla järkevä tapa selvittää, tuletko todella käyttämään allasta ennen kuin sitoudut.
Mitä kukin vaihtoehto todella maksaa?
Vertaile maksettavaa kokonaissummaa, älä kuukausierää. Pienempi kuukausierä jaettuna useammalle vuodelle tulee usein lopulta paljon kalliimmaksi. Maksettava kokonaissumma on ilmoitettava kaikissa säännellyissä luottosopimuksissa, joten pyydä se kirjallisena.
Selvitä seuraavaksi saman altaan käteishinta, eli mitä maksaisit, jos ostaisit sen heti omaksi. Vähennä käteishinta maksettavasta kokonaissummasta. Erotus on se, mitä luotto sinulle todellisuudessa maksaa, ja se on selkein tapa vertailla tarjouksia keskenään.
Vaihtoehto | Luottotietojen tarkistus | Lakisääteinen suoja | Kokonaiskustannusten riski |
|---|---|---|---|
Osamaksukauppa tai myyjän laina | Täysi tarkistus | Vahva, sisältää Section 75 -suojan | Kohtalaisesta korkeaan |
Kulutusluotto | Täysi tarkistus | Säännelty, ei Section 75 -suojaa | Kohtalaisesta korkeaan |
Luotto-osuuskunnan laina | Täysi tarkistus, usein joustava | Säännelty, korkokatto | Matalasta kohtalaiseen |
Osta nyt, maksa myöhemmin | Usein kevyempi | Tarkista sopimuksen ehdot | Matala jos maksetaan ajallaan, muuten lisämaksuja |
Vuokraa omaksi | Usein kevyempi | Säännelty, kustannuskatto | Korkea |
Säästäminen tai käytettynä ostaminen | Ei mitään | Riippuu myyjästä | Matalin |
Rahoitus on vain osa kustannuksista. Todellinen kuukausittainen kustannuksesi on lyhennys sekä sähkö, kemikaalit, suodattimet ja satunnaiset korjaukset. Paperilla edullisesta altaasta voi tulla rasite, kun kylmä talvi nostaa lämmityslaskuasi.
Tyypillinen ulkoporeallas kuluttaa noin 150-250 kWh sähköä kuukaudessa riippuen sen koosta, eristyksestä, kannesta ja säästä. Arvioidaksesi kuukausittaisen sähkökulusi, kerro tämä arvio sähkölaskussasi näkyvällä yksikköhinnalla. Tee tämä ennen lainaamista, älä sen jälkeen.
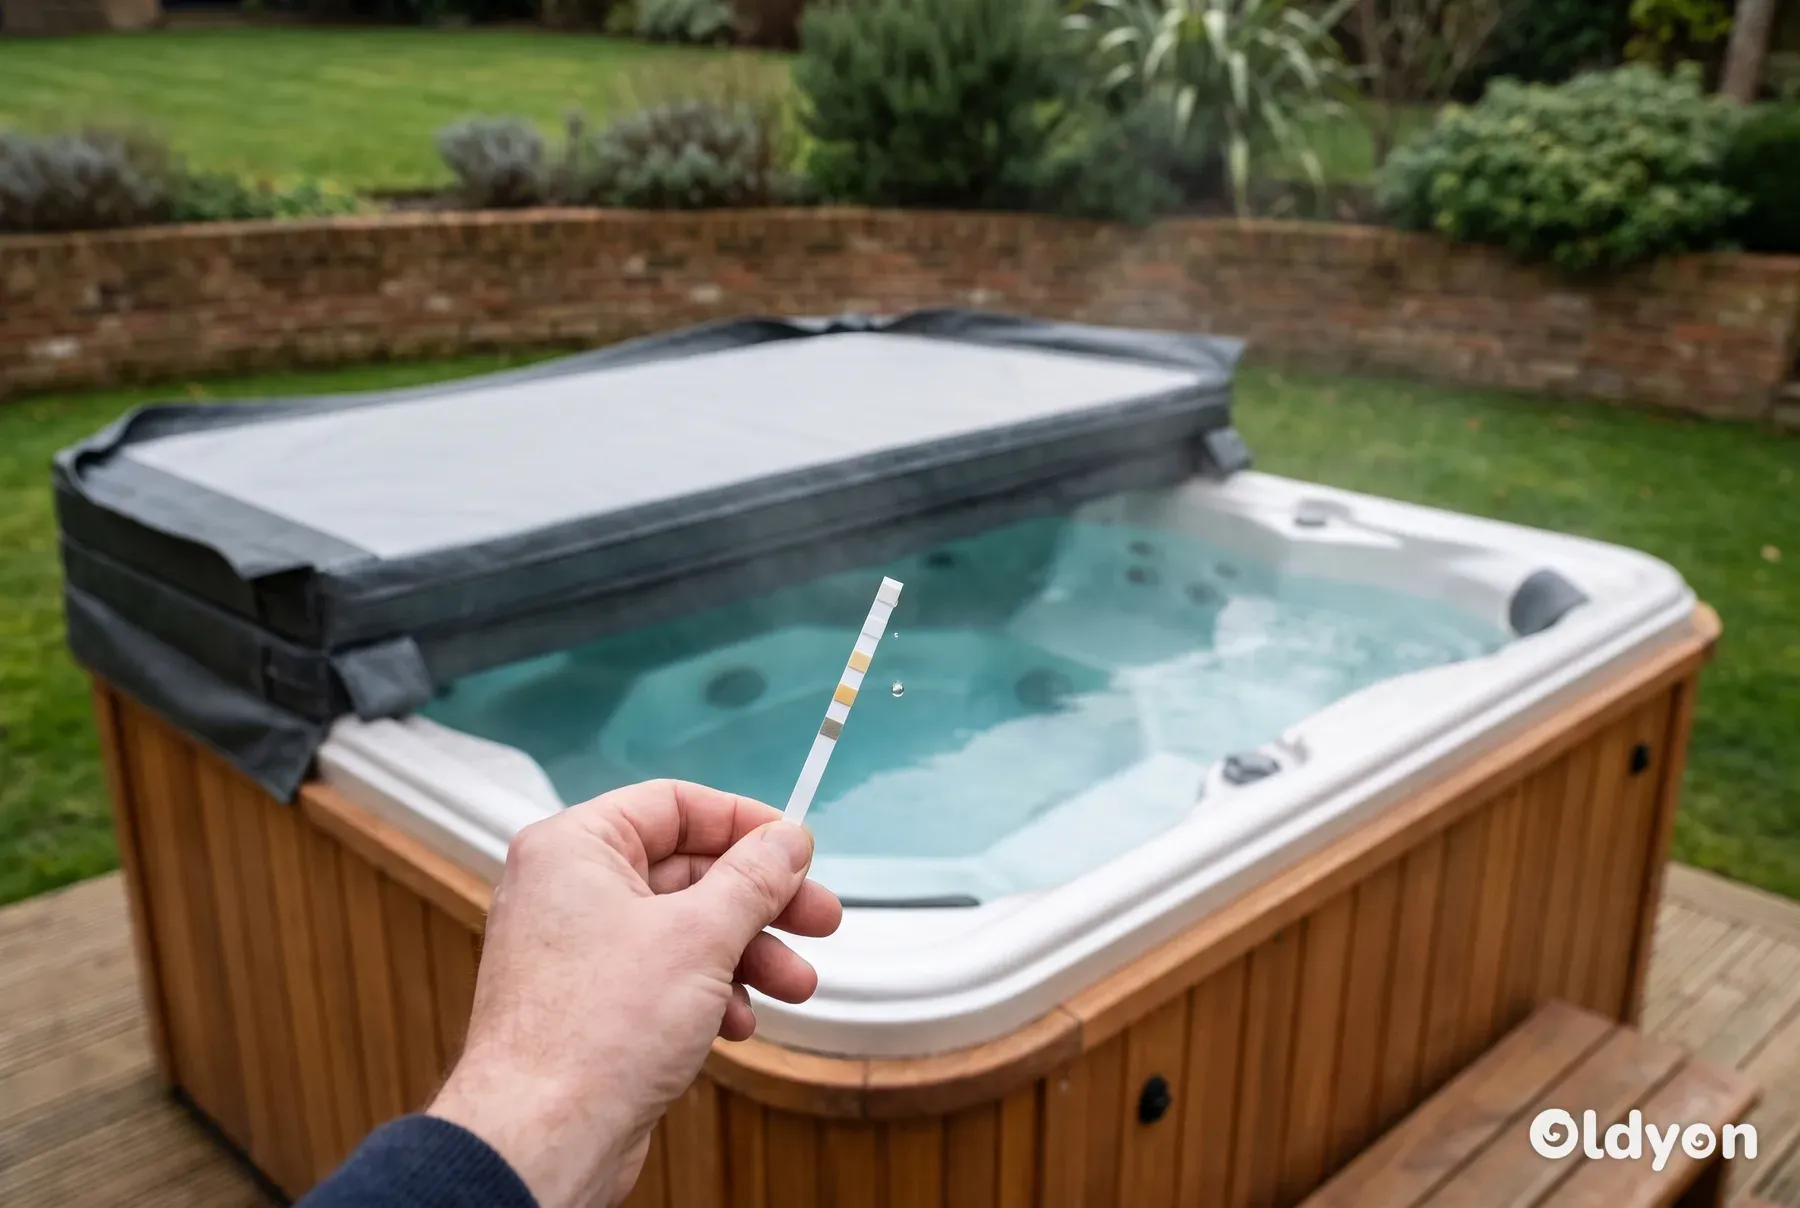
Kun arvioit kuukausittaisia kemikaalikuluja, sisällytä mukaan kolme asiaa: desinfiointiaine, kuten kloori tai bromi, pH:n säätöaineet ja shokkikäsittely. Shokkikäsittelyn pois jättäminen tekee käyttökustannusarviosta liian pienen.
Kovakuorinen allas tarvitsee myös kiinteän ja tasaisen alustan, kuten betonilaatan tai vahvistetun terassin, sekä ammattimaisen toimituksen ja esteettömän pääsyn asennuspaikalle. Nämä kertaluonteiset kustannukset voivat lisätä suuren summan ennen kuin käytät allasta ensimmäistä kertaa. Varaudu niihin budjetissasi tai vahvista kirjallisesti, mitä hintaan sisältyy, ennen toimituspäivää.
Kovakuoriset altaat vaativat usein oman sähköliitännän. Isossa-Britanniassa työn on täytettävä BS 7671 -standardi, sisällettävä vikavirtasuojaus ja sen saa tehdä vain rekisteröity sähköasentaja, ja Englannissa ja Walesissa se kuuluu rakennusmääräysten Part P -osan piiriin. Muilla mailla on omat sääntönsä. Lisää tämä budjettiisi ennen kuin otat lainaa.
Nähdäksesi todelliset kuukausikustannuksesi, laske yhteen kertaluonteiset asennuskulut, kuten alusta, toimitus ja sähkötyöt, ja jaa summa sopimuksen kuukausien määrällä. Lisää tämä kuukausittainen osuus lyhennykseen, sähköön ja kemikaaleihin. Tämä antaa totuudenmukaisemman kuvan kuin pelkkä lyhennys.
- Kirjaa ylös kuukausittainen lyhennys.
- Lisää arvioitu kuukausittainen sähkökulusi.
- Lisää kuukausittaiset kemikaalit, suodattimet ja pieni summa korjauksiin.
- Laske yhteen asennuskulut, jaa ne sopimuksen kuukausilla ja lisää tulos.
- Vertaile lopullista lukua siihen, mitä sinulla on vaivattomasti varaa maksaa joka kuukausi.
Saadaksesi täydellisen erittelyn käyttökustannuksista, lue ulkoporealtaan omistamisen todelliset kustannukset, ja ostohintaluokkien osalta katso kuinka paljon ulkoporealtaat maksavat Isossa-Britanniassa.
Ota lainaa vain, jos kuukausittainen lyhennys ja vähintään kahden kuukauden käyttökustannukset mahtuvat helposti budjettiisi vuokran tai asuntolainan, laskujen ja ruoan jälkeen. Ulkoporeallas on ylellisyystuote, ja väliin jääneet maksut voivat pysyä luottotiedoissasi kuuden vuoden ajan.
Miten voit tehdä hakemuksen heikentämättä luottotietojasi enempää?
Jokainen varsinainen hakemus jättää merkinnän luottotietoihisi, ja useat merkinnät lyhyen ajan sisällä voivat tehdä lainanantajista varovaisempia. Huolellinen lähestymistapa suojaa luottoluokitustasi ja säästää aikaasi.
Ennen kuin haet myymälärahoitusta, osta nyt, maksa myöhemmin -rahoitusta tai vuokraa omaksi -luottoa, kysy palveluntarjoajalta, käyttääkö hakemus alustavaa vai varsinaista luottotietokyselyä. Jotkut palveluntarjoajat tekevät ensimmäisen päätöksensä pelkän alustavan kyselyn perusteella ja tekevät varsinaisen luottotietokyselyn vasta, jos päätät jatkaa, mikä jättää pienemmän jäljen tietoihisi.
Ennen kuin teet hakemuksen myymälässä tai verkossa, tarkista, että jälleenmyyjä todella tarjoaa haluamaasi rahoitusta tai maksusuunnitelmaa. Jokainen jälleenmyyjä tekee yhteistyötä vain valitsemiensa rahoituskumppaneiden kanssa, joten tietty lainanantaja tai osta nyt, maksa myöhemmin -palveluntarjoaja ei välttämättä ole saatavilla suosimassasi liikkeessä.
Jotkut rahoitus- ja maksusuunnitelmien tarjoajat luettelevat yhteistyökumppaneinaan toimivat jälleenmyyjät omilla verkkosivuillaan. Jos tiedät jo, minkä suunnitelman haluat, tarkista tuo luettelo ensin ja valitse sitten ostopaikka sitä tarjoavien liikkeiden joukosta.
Useimmat lainanantajat edellyttävät, että olet vähintään 18-vuotias, sinulla on brittiläinen pankkitili, voit todistaa henkilöllisyytesi ja osoitteesi sekä osoittaa säännölliset tulot. Pidä nämä asiakirjat valmiina ennen hakemista, jotta prosessi on nopeampi eikä sinun tarvitse aloittaa sitä alusta.
Jotkut lainanantajat ja vuokraa omaksi -palveluntarjoajat asettavat hyväksymiselle myös kuukausittaisen vähimmäistulorajan. Tarkista palveluntarjoajan tuloraja ennen hakemuksen tekemistä. Jos tulosi ovat sen alle, hakeminen silti aiheuttaa hylkäämisen riskin ja merkinnän luottotietoihisi ilman mitään hyötyä.
- Tarkista luottotietosi kaikilta kolmelta luottotietotoimistolta. Sinulla on laillinen oikeus nähdä ne, ja ilmainen pääsy on laajasti saatavilla.
- Korjaa mahdolliset virheet, kuten tilit, jotka eivät ole sinun, tai maksamattomiksi merkityt velat, jotka olet jo hoitanut.
- Rekisteröidy äänestäjärekisteriin nykyisessä osoitteessasi, sillä lainanantajat käyttävät sitä henkilöllisyytesi vahvistamiseen.
- Vältä tilin ylitystä ilman sopimusta ja palautuneita suoraveloituksia kahden tai kolmen kuukauden ajan ennen hakemista, koska lainanantajat tarkistavat yhä useammin pankkitilisi historian, usein Open Banking -palveluiden kautta.
- Käytä alustavia kelpoisuustarkistuksia, jotka näyttävät hyväksymismahdollisuutesi jättämättä lainanantajille näkyvää merkintää.
- Hae lainaa yhdeltä lainanantajalta kerrallaan, aloittaen siitä, jonka kohdalla kelpoisuutesi näyttää vahvimmalta.
- Lue ennakkotiedot, mukaan lukien todellinen vuosikorko, maksettava kokonaissumma ja mahdolliset kulut, ennen kuin allekirjoitat.
- Tee takaisinmaksuista suoraveloitussopimus, jotta et vahingossa unohda yhtäkään maksua.
Jos olet yrittäjä tai tulosi vaihtelevat, kerää noin kolmen kuukauden tiliotteet, jotka osoittavat säännölliset talletukset. Ne auttavat lainanantajaa näkemään, että rahaa tulee luotettavasti, vaikka summat muuttuisivat kuukaudesta toiseen.
Pienemmän summan pyytäminen parantaa myös hyväksymismahdollisuuksiasi, koska lainanantajat asettavat rajat tulojesi ja maksukykysi perusteella. Halvemman altaan valitseminen tai osan hinnasta maksaminen säästöistä voi muuttaa hylkäyksen hyväksynnäksi.
Jos voit odottaa kuudesta kahteentoista kuukautta, kaikkien olemassa olevien laskujen maksaminen ajallaan ja korttisaldojen pienentäminen voivat parantaa saamiasi tarjouksia. Suurempi käsiraha pienentää myös lainattavaa summaa ja lainanantajan riskiä.
Mitä varoitusmerkkejä kannattaa varoa?
Ihmiset, joilla on heikot luottotiedot, ovat alttiita huonoille tarjouksille. Kieltäydy tai ainakin pysähdy miettimään, jos huomaat jonkin seuraavista merkeistä:
- Lainanantaja tai välittäjä, jota et löydä FCA-rekisteristä.
- Pyyntö maksaa etukäteismaksu ennen lainan hyväksymistä, mikä on yleinen merkki huijauksesta.
- Lupaukset taatusta hyväksynnästä, sillä säänneltyjen lainanantajien on tarkistettava maksukyky.
- Painostus allekirjoittaa samana päivänä tai kieltäytyminen antamasta sopimusta kotiin luettavaksi.
- Vain kuukausittainen summa ilman selkeää maksettavaa kokonaissummaa.
- Pakolliset vakuutukset tai huoltosopimukset, jotka on lisätty rahoitukseen ilman selkeää valinnanvaraa.
- Sopimuksen maksuaikataulu, joka ei vastaa sinulle tarjottua maksua, kuten viikoittaiset maksut, kun odotit kuukausittaisia.
- Lainanantaja tai vuokraus- ja lunastusyritys, joka ei anna sinulle ennenaikaisen takaisinmaksun summia tai lunastusaikataulua kirjallisesti ennen allekirjoittamista. Pidä tätä syynä kieltäytyä.
- Vuokraus- ja lunastustarjous, jonka kokonaiskustannukset ennen valinnaisia vakuutuksia tai huoltolisäpalveluita ovat yli kaksinkertaiset käteishintaan verrattuna. FCA:n hintakatto rajoittaa korot ja kulut käteishinnan suuruiseksi, joten kyseenalaista luvut ja harkitse yrityksestä ilmoittamista FCA:lle.
Ennen kuin allekirjoitat mitään, kysy nämä kysymykset:
- Mikä on todellinen vuosikorko, ja mikä on maksettava kokonaissumma?
- Kuinka usein maksut erääntyvät: viikoittain, kahden viikon välein vai kuukausittain?
- Pitääkö minun maksaa käsiraha tai jokin muu maksu allekirjoituksen yhteydessä?
- Kuka omistaa ulkoporealtaan viimeiseen maksuun asti?
- Mitä tapahtuu, jos maksu jää väliin, ja mitä kuluja siitä peritään?
- Onko maksulle lisäaikaa ennen kuin viivästysmaksu veloitetaan?
- Ilmoitatteko maksuni Experianille, Equifaxille ja TransUnionille?
- Voinko maksaa lainan pois etuajassa, ja maksaako se ylimääräistä?
- Voinko palauttaa ulkoporealtaan, jos tilanteeni muuttuu, ja mitä tarkalleen ottaen olisin vielä velkaa, jos teen niin?
- Sisältyvätkö toimitus, paikoilleen asettaminen ja sähkötyöt hintaan?
- Keneen otan yhteyttä, jos altaaseen tulee vika?
Pyydä vastaukset kaikkiin näihin kysymyksiin kirjallisesti, sähköpostitse tai paperilla, jotta voit myöhemmin verrata niitä sopimukseen. Jos jälleenmyyjä tai lainanantaja ei pysty vastaamaan niihin selkeästi, älä allekirjoita heidän kanssaan sopimusta.
Säännellyissä luotoissa sinulla on yleensä 14 päivää aikaa allekirjoittamisesta peruuttaa luottosopimus. Tällöin sinun on maksettava takaisin lainattu summa sekä korot niiltä päiviltä, joina luotto oli käytössäsi.
Onko olemassa halvempia tapoja hankkia ulkoporeallas?
Halvin rahoitus on olla ottamatta rahoitusta. Säästöillä ostettu edullisempi allas poistaa korkokulut ja luottotietoihin kohdistuvan riskin. Voit myöhemmin päättää, onko suurempi kiinteärunkoinen allas hintansa väärti.
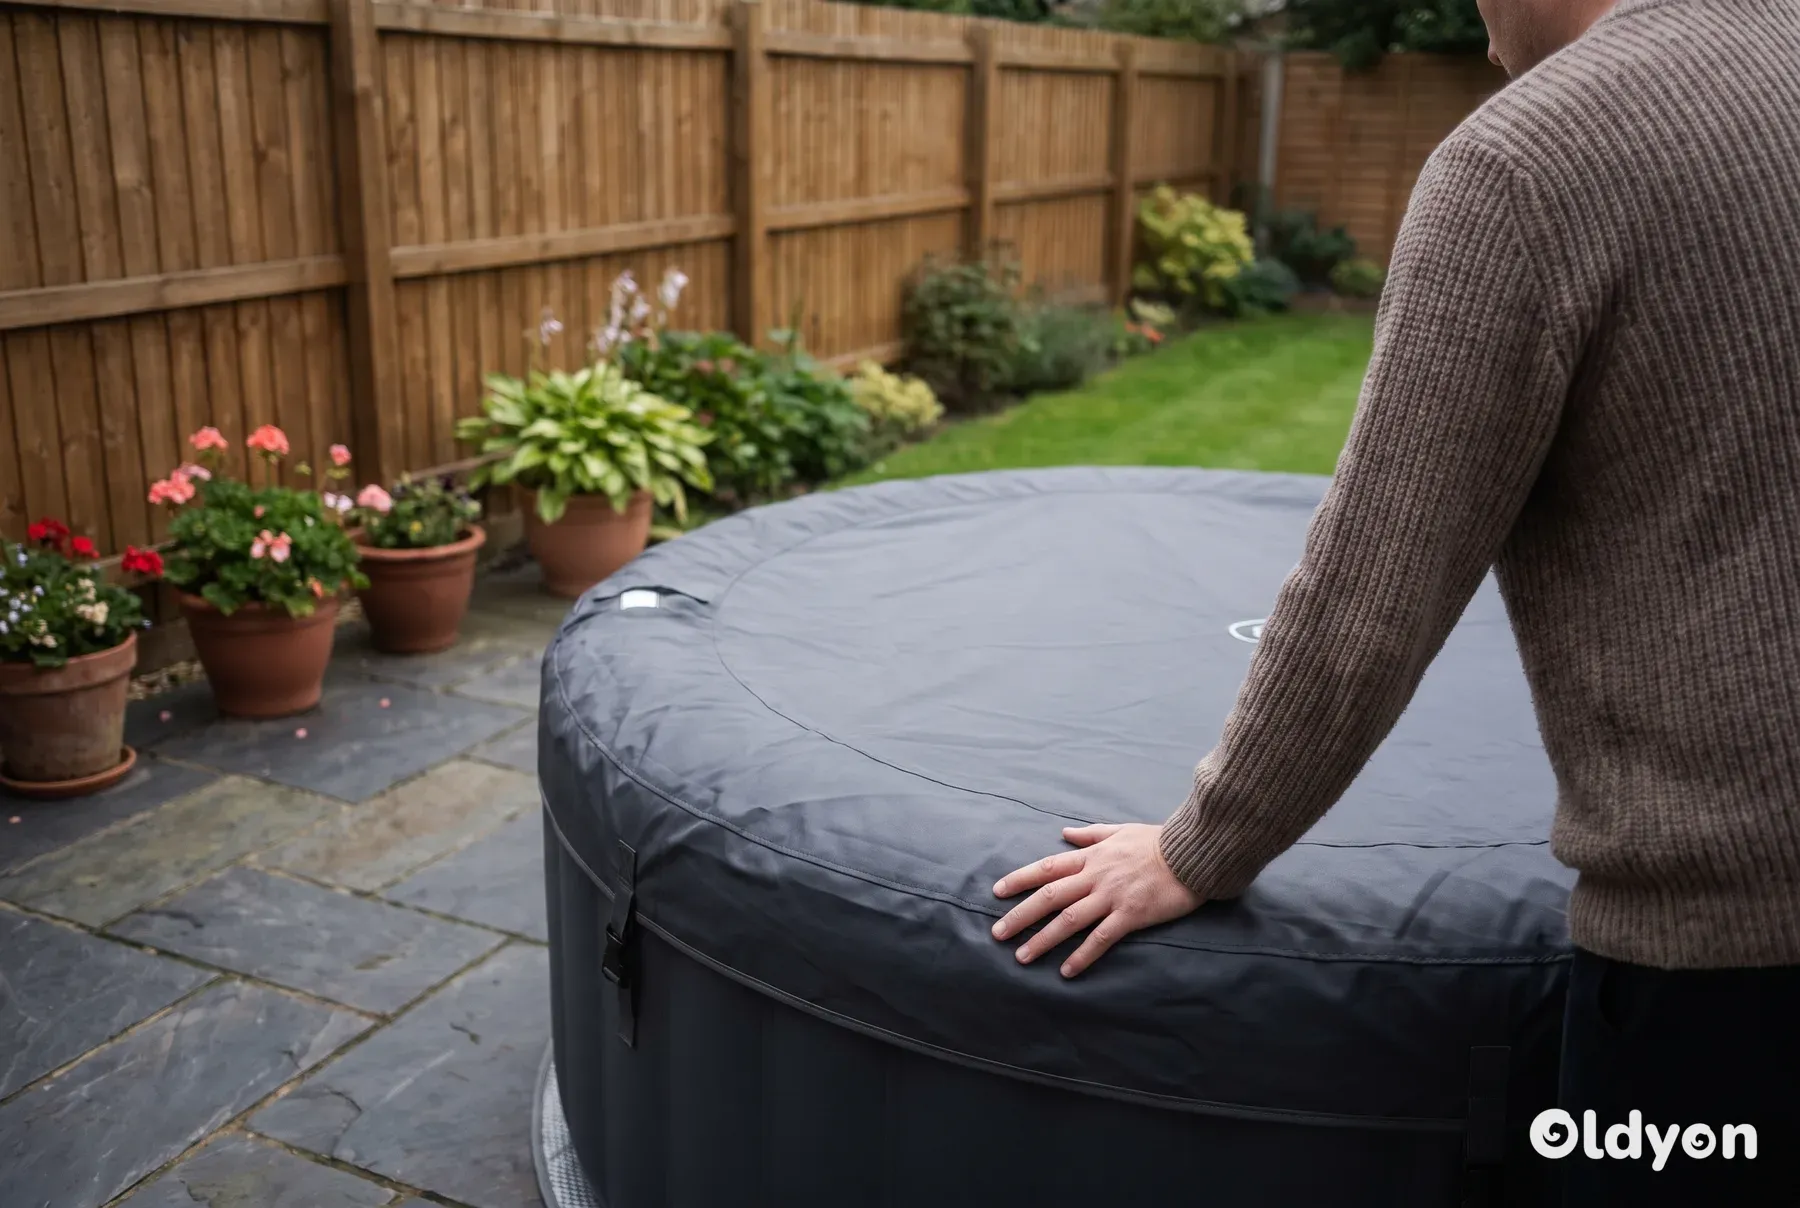
Ilmatäytteiset ulkoporealtaat
Ilmatäytteiset altaat maksavat vain murto-osan uuden kiinteärunkoisen altaan hinnasta ja toimivat yleensä tavallisesta 13A pistorasiasta. Kääntöpuolena ovat heikompi eristys, hitaampi lämmitys ja lyhyempi käyttöikä. Monissa malleissa lämmitin ei voi olla päällä poreiden ollessa käynnissä, joten vesi jäähtyy kylmällä säällä.
Ilmatäytteinen allas ei vaadi kiinteää asennusta tai uusia sähkötöitä, ja monet mallit voidaan pystyttää alle tunnissa. Tämä sopii vuokralaisille ja ensiostajille, jotka haluavat välttää perustuksiin ja sähkövetoihin liittyvät kulut. Noudata valmistajan ohjeita vikavirtasuojatun ulkopistorasian käytöstä.
Niiden käyttökulut voivat olla talvella odotettua suuremmat lämpöhäviön vuoksi. Oppaamme halvoista ulkoporealtaista ja siitä, mistä joudut tinkimään säästääksesi rahaa käsittelee näitä kompromisseja yksityiskohtaisesti.
Käytetyt kiinteärunkoiset altaat
Käytetty kiinteärunkoinen allas voi tarjota hyvän rakennelaadun huomattavasti uutta edullisemmin. Sinun on varattava budjettia noutoon, mikä saattaa vaatia useita henkilöitä tai nostolaitteita, sekä uuteen kanteen, suodattimiin ja mahdollisesti sähköasentajaan altaan kytkemistä varten.
Pyydä nähdä allas täytettynä, lämmitettynä ja käynnissä ennen maksamista. Tarkista, ettei rungossa ole vuotoja tai halkeamia ja että kansi pitää edelleen muotonsa. Arvioidaksesi reilun hinnan, katso mikä on käytetyn ulkoporealtaan arvo.
Paikallisessa myymälässä vierailu
Paikallisessa myymälässä voit nähdä altaan paikan päällä ja monilla jälleenmyyjillä myös koekylpeä siinä ennen ostopäätöstä. Voit tarkistaa istuimet, suuttimet sekä sen, kuinka helppoa ohjauspaneelin ja kannen käyttö on.
Kysy, keiden rahoituskumppaneiden kanssa jälleenmyyjä tekee yhteistyötä ja tarjoaako se omaa maksusuunnitelmaa. Voit myös neuvotella hinnasta tai hintaan sisältyvistä lisävarusteista. Jokainen hinnasta pois tingitty euro on euro, jota sinun ei tarvitse lainata.
Säästäminen tietyn ajanjakson ajan
Hyödyllinen testi on maksaa säästötilille se kuukausittainen summa, jonka olisit muuten lainannut. Jos pystyt jatkamaan tätä kuuden kuukauden ajan ilman vaikeuksia, olet todistanut, että sinulla on varaa altaaseen, ja sinulla on koossa käsiraha tai jopa pienemmän altaan koko hinta.
Onko ulkoporeallas hyödyllinen terveydellesi ja miten sitä käytetään turvallisesti?
Lämminvesiterapiaa koskevat tutkimukset viittaavat siihen, että se voi auttaa lievittämään fibromyalgiakipua ja joitakin muita pitkäaikaisia kipuja. NHS:n ohjeistus fibromyalgiasta kuvaa hoitoa eri menetelmien yhdistelmäksi, joten ulkoporeallas on korkeintaan yksi osa oireiden hallintaa, ei parannuskeino.
Fibromyalgiaa koskevissa lämminvesiterapiatutkimuksissa käytettiin enimmäkseen vettä, jonka lämpötila oli noin 32 ja 37°C välillä (noin 90 ja 99°F välillä). Se on viileämpi kuin tyypillinen ulkoporealtaan asetus, joten jos haluat käyttää allasta tähän tarkoitukseen, lämpötilan laskeminen voi sopia sinulle paremmin kuin kuuma kylpy.
Joissakin fibromyalgian lämminvesiterapiaa koskevissa kokeissa havaittiin, että kivunlievitys kesti useita kuukausia hoidon päättymisen jälkeen, joissakin tapauksissa jopa noin 24 viikkoa. Tulokset vaihtelevat tutkimusten ja ihmisten välillä, joten pidä tätä mahdollisena hyötynä, ei lupauksena.
Lämminvesiterapiaa käytetään myös niveltulehduksen aiheuttaman nivelkivun ja jäykkyyden lievittämiseen. Kuten fibromyalgian kohdalla, ulkoporeallas on vain mahdollinen apukeino lääkärin tai fysioterapeutin ohjeiden rinnalla, ei itsenäinen hoitomuoto.
Jos harkitset allasta terveyssyistä, keskustele ensin lääkärisi kanssa. Tämä on erityisen tärkeää, jos sinulla on sydänsairaus, korkea tai matala verenpaine tai olet raskaana, jolloin sinun tulee puhua neuvolan terveydenhoitajalle. Mahdollinen terveyshyöty ei tee liian suuresta kuukausierästä yhtään turvallisempaa.
Pitkät tai erittäin kuumat kylvyt voivat aiheuttaa ylikuumenemista, huimausta ja rasitusta sydämelle. Noudata näitä yksinkertaisia sääntöjä joka kerta:
- Pidä veden lämpötila korkeintaan 40°C (104°F).
- Rajoita kuumat kylvyt noin 15 minuuttiin, nouse sitten ylös ja vilvoittele.
- Juo vettä ennen kylpyä ja sen jälkeen, ja huolehdi nesteytyksestä.
- Vältä alkoholia ennen kylpyä ja sen aikana.
- Nouse heti ylös, jos tunnet huimausta, pahoinvointia, heikotusta tai huonovointisuutta, ja hakeudu lääkäriin, jos tunne ei mene ohi.
Noin 15 minuutin raja on olemassa, koska kehon ydinlämpötila jatkaa nousuaan kylvyn aikana. Kuumassa vedessä kehosi ei pysty poistamaan lämpöä tavalliseen tapaan, mikä voi johtaa ylikuumenemiseen, nestehukkaan ja sydämen rasittumiseen.
Lyhyemmät, useammin toistuvat kylvyt maltillisessa, noin 38 ja 39°C välillä olevassa lämpötilassa ovat yleensä turvallisempia kuin pitkät kylvyt 40°C maksimilämpötilassa. Ne antavat silti lämpimän veden rentouttavan vaikutuksen.
Milloin kannattaa odottaa tai hakea ilmaista velkaneuvontaa?
Lykkää ulkoporealtaan rahoituksen hakemista, jos olet jo myöhässä laskujen maksussa, käytät luottoa välttämättömyyksien maksamiseen tai tasapainoilet useiden osamaksusopimusten kanssa. Ylellisyystuotteen ostaminen tässä vaiheessa voi muuttaa hallittavissa olevan tilanteen vaikeaksi.
Ilmaista ja luottamuksellista velkaneuvontaa on saatavilla Iso-Britanniassa. MoneyHelper, joka on valtion tukema, voi ohjata sinut ilmaisen velkaneuvojan luo ja selittää ymmärrettävästi, miten luotto toimii. Vältä maksullisia velkaneuvontayrityksiä, ellet ymmärrä niiden kuluja.
Ilmaisen velkaneuvonnan hankkiminen ennen allekirjoittamista on erityisen kannattavaa, jos sinulla on jo merkittävästi velkaa, elät kiinteillä tuloilla, kuten eläkkeellä tai tuilla, tai harkitset kallista kovakuorista ulkoporeallasta. Neuvoja voi auttaa sinua tarkistamaan, ovatko takaisinmaksuerät sinulle realistisia.
Jos sinulla on säänneltyä lainanantajaa koskeva valitus, jota et pysty ratkaisemaan suoraan heidän kanssaan, voit viedä asian taholle Financial Ombudsman Service ilmaiseksi.
Lyhyesti
Rahoitus huonoilla luottotiedoilla on mahdollista, mutta se on kalliimpaa ja vaatii enemmän huolellisuutta. Säännelty osamaksukauppa, jälleenmyyjien lainat ja luotto-osuuskunnat tarjoavat vahvimman suojan. Osta nyt ja maksa myöhemmin voi toimia pienemmissä summissa, jos maksat ajallaan, ja vuokraus omistusoikeudella on yleensä kallein vaihtoehto.
Vertaile aina maksettavaa kokonaissummaa ja lisää sähkö, kemikaalit ja asennus kuukausibudjettiisi. Jos budjetti on tiukka, säästöillä ostettu ilmatäytteinen tai käytetty allas on usein turvallisempi valinta.
Usein kysytyt kysymykset
Vaikuttaako ulkoporealtaan rahoitushakemus luottoluokitukseeni?
Varsinainen hakemus jättää luottotietoihisi merkinnän kyselystä, jonka muut lainanantajat voivat nähdä noin vuoden ajan. Yhdellä kyselyllä on pieni vaikutus, mutta useat kyselyt lyhyen ajan sisällä voivat tehdä lainanantajista varovaisempia. Käytä ensin alustavia kelpoisuusarvioita, sillä ne eivät vaikuta luottotietoihisi, ja tee varsinainen hakemus vain silloin, kun mahdollisuutesi näyttävät hyviltä.
Voinko saada ulkoporealtaan rahoituksen, jos minulla on maksuhäiriömerkintä?
Se on vaikeampaa, mutta ei aina mahdotonta, erityisesti jos maksuhäiriömerkintä on useita vuosia vanha ja velka on maksettu. Erikoistuneet lainanantajat ja luotto-osuuskunnat harkitsevat hakemustasi todennäköisemmin kuin tavalliset jälleenmyyjien rahoitukset. Varaudu korkeampaan korkoon tai käsirahapyyntöön, ja suhtaudu varauksella tahoihin, jotka lupaavat hyväksynnän taustastasi riippumatta.
Mitä tapahtuu, jos lopetan ulkoporealtaan rahoituksen maksamisen?
Joudut yleensä maksamaan viivästyskuluja, ja maksamattomista eristä ilmoitetaan luottotietorekistereihin. Osamaksukaupassa lainanantaja omistaa altaan viimeiseen maksuerään saakka ja voi yrittää hakea sen takaisin, vaikka maksettuasi kolmanneksen kokonaissummasta he tarvitsevat yleensä oikeuden päätöksen. Ota yhteyttä lainanantajaan ajoissa, sillä heidän on kohdeltava sinua reilusti, jos olet vaikeuksissa.
Onko takaajalaina hyvä tapa ostaa ulkoporeallas?
Takaajalaina perustuu siihen, että ystävä tai sukulainen suostuu maksamaan lainan takaisin, jos sinä et pysty. Harvemmat lainanantajat tarjoavat niitä kuin aiemmin, ja korot ovat usein korkeita. Suurempi riski kohdistuu takaajaasi, jonka talous ja luottotiedot voivat kärsiä, jos jäät maksuista jälkeen. Ulkoporealtaan kaltaisen ei-välttämättömän hankinnan kohdalla kannattaa miettiä tarkkaan, ennen kuin pyydät jotakuta ottamaan tällaisen vastuun.
Pitäisikö minun lisätä ulkoporealtaan käyttökulut rahoitusbudjettiini?
Kyllä. Todelliset kuukausittaiset kulusi koostuvat lyhennyksestä sekä sähköstä, desinfiointiaineesta, pH-kemikaaleista, shokkikäsittelystä, suodattimista ja satunnaisista korjauksista. Sähkönkulutus nousee huomattavasti talvella, erityisesti heikommin eristetyissä ilmatäytteisissä altaissa. Laske näille kuluille varovainen kuukausiarvio ja varmista, että lyhennys ja käyttökulut yhdessä mahtuvat mukavasti budjettiisi.
Voinko palauttaa rahoituksella ostetun ulkoporealtaan, jos tulen toisiin aatuksiin?
Säännellyn luoton kohdalla sinulla on yleensä 14 päivää aikaa vetäytyä luottosopimuksesta, mutta se ei automaattisesti peruuta itse kauppaa. Oikeutesi palauttaa allas riippuu ostotavasta ja myyjän ehdoista, ja etämyynnissä on usein erilliset peruutusoikeudet. Tarkista sekä luottosopimus että kauppasopimus ennen toimitusta.
Kategoria